Superior Tribunal de Justiça discute se a CSLL também poderá ser excluída do PAT
INTRODUÇÃO.
No dia 24/09/2026, foi proferida decisão pelo Superior Tribunal de Justiça (STJ) reconhecendo o direito de uma empresa a deduzir despesas com o Programa de Alimentação do Trabalhador (PAT) do cálculo da Contribuição Social sobre o Lucro Líquido (CSLL), ainda que a jurisprudência majoritária seja em sentido diverso, considerando a inexistência de previsão legal para tanto.
O objetivo deste artigo é explorar a fundamentação utilizada pelo contribuinte e aquela proferida no bojo do REsp 2272638/RJ, a fim de identificar se (e como) os contribuintes poderão pleitear o direito à dedução da CSLL, para além do Imposto de Renda (IRPJ) e seu adicional, regulamentados pela Lei nº 6.321, de 14 de abril de 1976, posteriormente alterada pela Lei nº 9.532/1997.
Para tanto, fará breve digressão sobre a evolução da legislação que trata sobre o tema, bem como indicará, ao final, a plausibilidade de adoção da referida tese diante do posicionamento da jurisprudência.
DA EVOLUÇÃO NORMATIVA DO PAT.
A questão em discussão cinge-se ao fato da (im)possibilidade de que a determinação do art. 1º, da Lei nº 6.321/76, que instituiu o PAT, se estenda à CSLL. Antes, contudo, de adentrar a discussão, necessário que se compreenda a breve evolução legislativa sobre o tema.
O Programa de Alimentação do Trabalhador - PAT é um programa governamental de adesão voluntária, que busca a melhoria da situação nutricional dos trabalhadores, visando à promoção de sua saúde e prevenção das doenças profissionais, por meio da concessão de incentivos fiscais.
O Programa foi criado pela Lei nº 6.321, de 14 de abril de 1976 e regulamentada pelo Decreto nº 10.854, de 10 de novembro de 2021, que revogou o Decreto nº 5, de 14 de janeiro de 1991. Instruções complementares sobre a execução do PAT encontram-se na Portaria MTP nº 672, de 11 de novembro de 2021, e na Instrução Normativa MTP nº 2, de 08 de novembro de 2021. Para melhor compreensão, tem-se o seguinte quadro sinóptico:
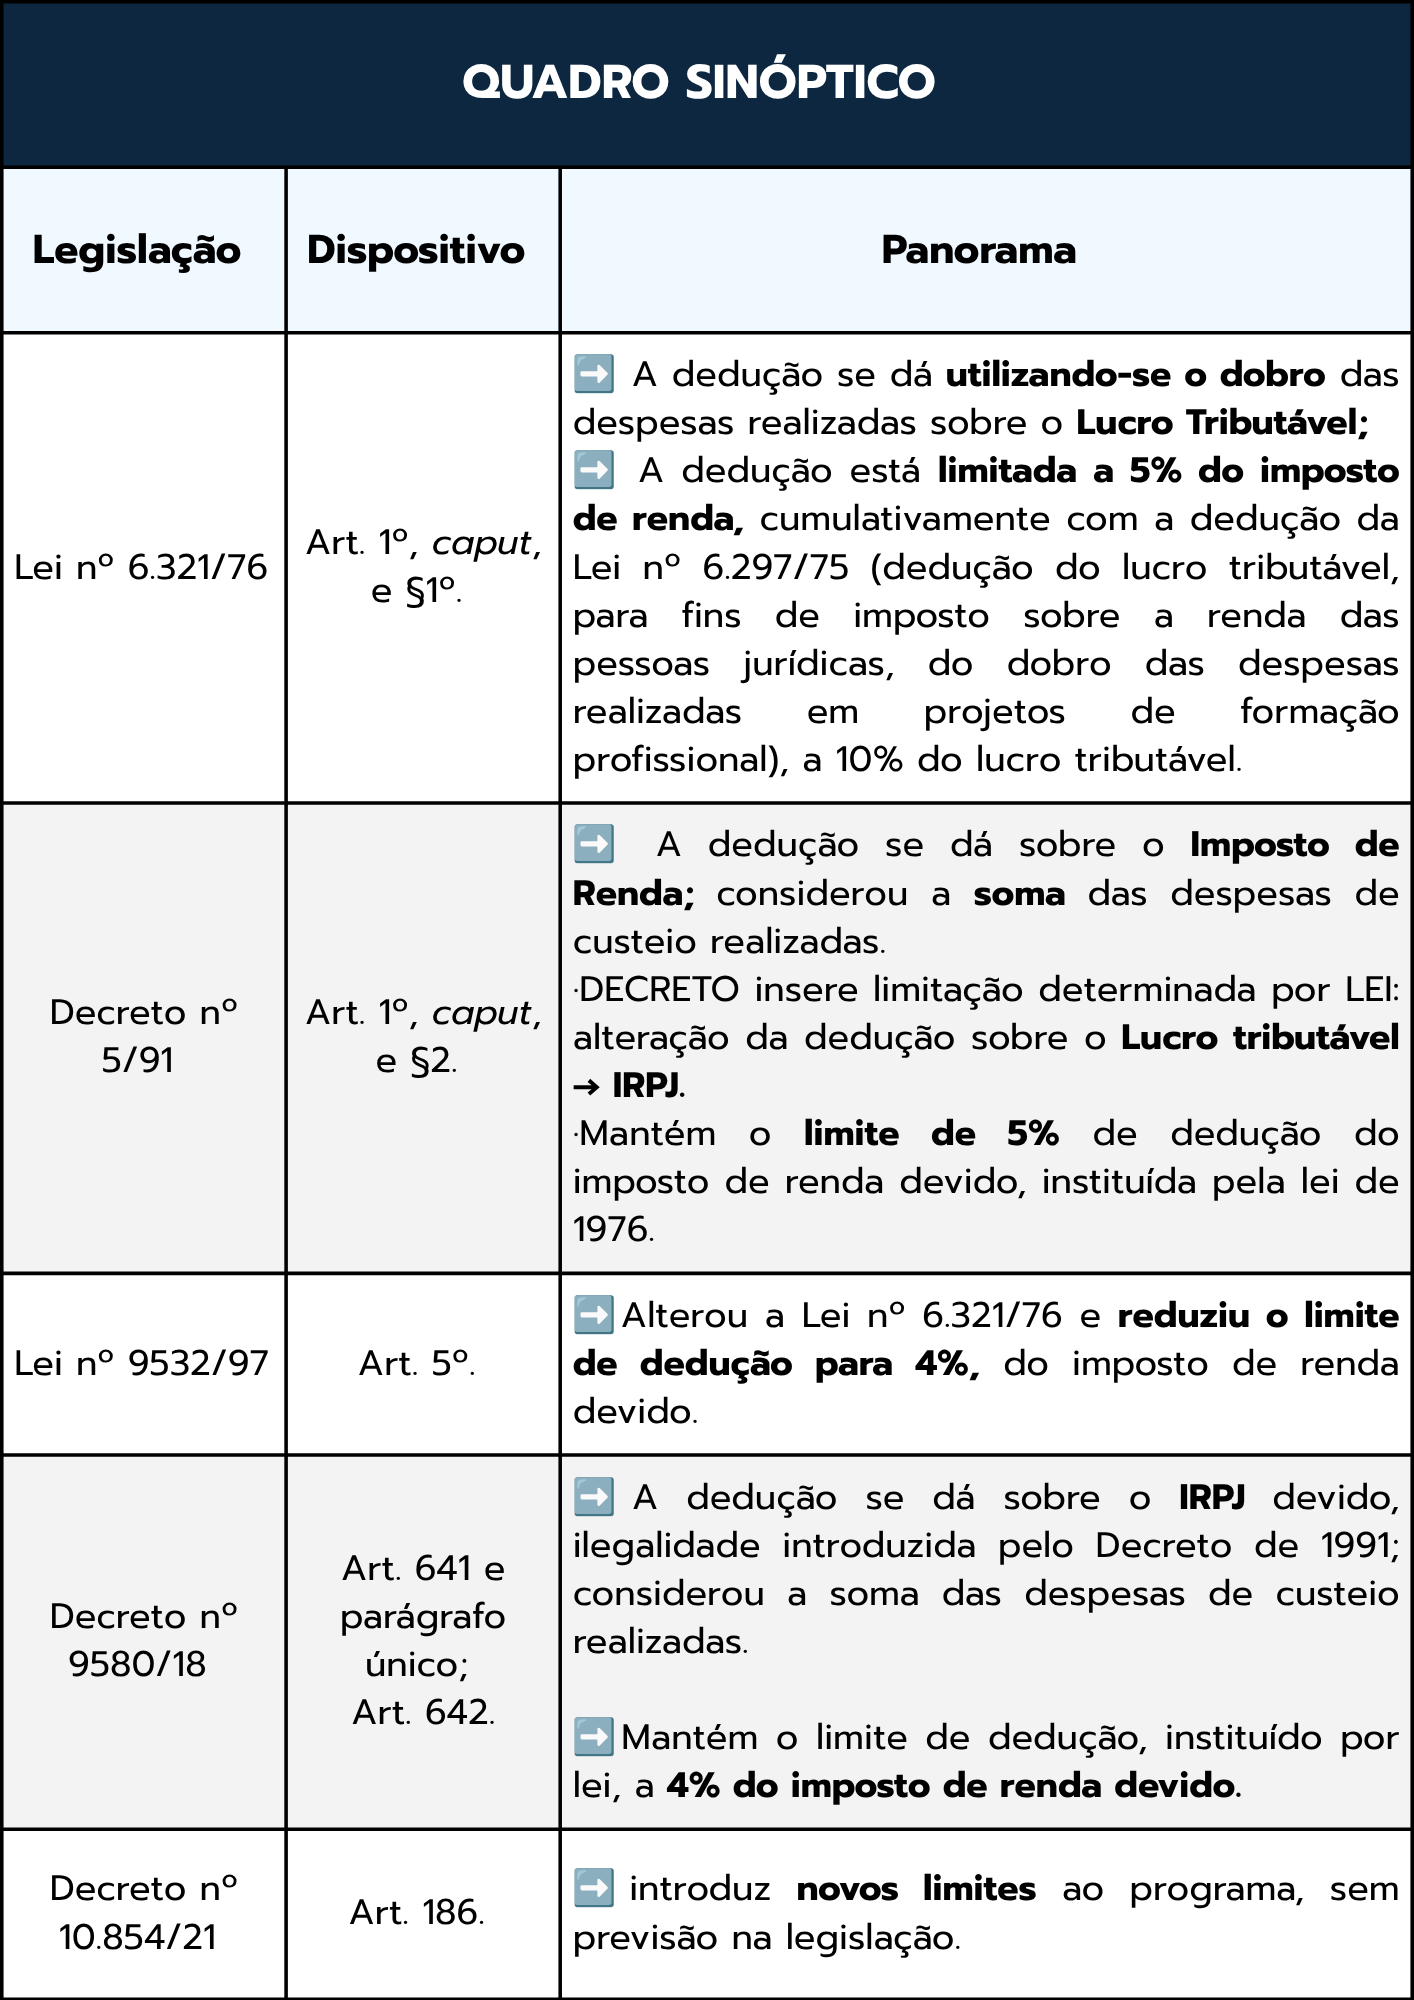
Insta destacar que, em nenhuma das alterações legislativas e normativas ocorridas na regulamentação do PAT houve a inclusão da CSLL no benefício introduzido, o que pode gerar insegurança jurídica ao contribuinte que, com base em decisão precária (passível de ser revogada), estendeu a benesse fiscal a outro tributo.
DO RESP 2272638/RJ – PRINCIPAIS FUNDAMENTOS.
O Recurso Especial nº 2272638/RJ, com numeração de origem 5098933-11.2024.4.02.5101, teve o mérito provido pelo Ministro Relator Marco Aurélio Bellizze, em decisão de 23/06/2026, para assegurar ao contribuinte o direito de deduzir do lucro tributável, para fins de apuração da base de cálculo da CSLL, até o dobro das despesas do PAT, limitado a 4% do tributo devido, sem as restrições estabelecidas no artigo 186 do Decreto nº 10.854/2021, além do direito à compensação ou restituição administrativa.
O recurso aviado se apoiou na argumentação de que, na apuração do Lucro Real, as despesas incorridas relativas à alimentação dos empregados são dedutíveis, desde que fornecida a todos os empregados indistintamente. Argumentou que o PAT, instituído pelo art. 1º, da Lei nº 6.321/76, ao determinar que as empresas inscritas no programa podem deduzir do lucro tributável o dobro das despesas incorridas com o custeio das refeições fornecidas aos seus empregados, no limite de 4% do Imposto de Renda devido, é incentivo fiscal instituído com finalidade extrafiscal de estímulo à promoção da saúde do trabalhador, cuja forma de cálculo foi expressamente delimitada pela legislação que o instituiu.
A empresa arguiu, ainda, que sendo a norma concessiva clara ao fixar que o incentivo incide sobre o lucro tributável, é inafastável a conclusão de que seus efeitos se projetam tanto sobre o IRPJ calculado à alíquota de 15%, quanto sobre a CSLL, dado que ambos os tributos têm como premissa de cálculo justamente o lucro apurado no período, nos termos dos arts. 1º e 2º, Lei nº 7.689/88 c/c art. 3º, §1º, da Lei nº 9.249/95.
Ao apreciar o recurso apresentado pelo contribuinte, o Ministro Relator Marco Aurélio Belizze trouxe como principal fundamentação precedente favorável no STJ¹ , também proferido pela 2ª Turma da Primeira Seção (responsável por julgar matérias de direito público) do STJ.
Naquele caso, foi proferido o entendimento no sentido de que a concessão do benefício do PAT, por possuir reflexos na apuração do imposto de renda e seu respectivo adicional, certamente trará repercussões à apuração da CSLL, considerando que ambos têm como base de cálculo o lucro tributável, ao manter o acórdão do tribunal recorrido.
Do precedente citado extrai-se o seguinte entendimento:
(...) IV - Assim, considerando que a Corte de origem concluiu por "assegurar à parte impetrante o direito líquido e certo de deduzir do lucro tributável até o dobro das despesas do PAT, com reflexos no adicional do imposto de renda e na apuração da base de cálculo da CSLL, limitado a 4% do imposto devido, sem as limitações estabelecidas no artigo 186 do Decreto nº 10.854/2021, bem como reconhecer o direito à compensação ou restituição administrativa em relação aos recolhimentos efetuados no período não prescrito e no curso do processo e a possibilidade de cumprimento de sentença, via precatório ou requisição de pequeno valor, em relação aos valores recolhidos após a impetração do mandado de segurança, com efeitos limitados à data da impetração", dessume-se que a decisão recorrida está em sintonia com o atual posicionamento do STJ. (AgInt no REsp n° 2092171/PE, Min. Rel. Francisco Falcão, 2ª Turma, j. 12.08.2024)
Diante unicamente desse precedente, o Ministro Relator do Recurso Especial nº 2272638/RJ conferiu provimento ao Recurso Especial objeto desta análise.
DA AUSÊNCIA DE DECISÃO DEFINITIVA A RESPEITO DO TEMA ATÉ O MOMENTO.
Apesar da decisão favorável ao contribuinte, foi apresentado Agravo Interno pela União, em 17/07/2026, que aguarda julgamento.
No recurso, a União indicou que
i) a CSLL possui regramento próprio e matriz constitucional distinta do IRPJ, e que a normativa que regula este só se aplica à CSLL de forma subsidiária;
ii) o benefício da dedução em dobro foi desenhado especificamente para a apuração da base de cálculo do Imposto de Renda; e que
iii) a lei instituidora do PAT não traz qualquer comando, direto ou indireto, apto a estender o incentivo fiscal à CSLL.
Nesse sentido, o decisum proferido não é definitivo e, por não estar submetido ao regime dos recursos repetitivos, não abarca todos os contribuintes de forma indiscriminada. É dizer: para que se obtenha o efeito de que o benefício do PAT também se estenda à CSLL, deve a pessoa jurídica ajuizar ação própria.
-
¹ (AgInt no REsp n° 2092171/PE, Min. Rel. Francisco Falcão, 2ª Turma, j. 12.08.2024)
DA JURISPRUDÊNCIA VIGENTE.
Como pode-se depreender da análise até aqui, a discussão a respeito do tema ainda é precoce e fundamentalmente rasa.
A grande maioria dos precedentes do STJ e dos Tribunais Federais são no sentido de que o incentivo fiscal assegura a dedução em dobro das despesas de alimentação no PAT, diretamente do lucro tributável, com limite de 4% do Imposto de Renda devido e seu respectivo adicional.
Destaque-se que, por se tratar de benefício que exige renúncia de receita do sujeito ativo da obrigação tributária, imperioso que seja aplicado de forma literal, para fins de observância ao determinado no art. 111, II, do CTN. É dizer: considerando que se trata de benefício fiscal, a interpretação deve ser restritiva.
Há que se destacar, ainda, a existência de entendimento fixado sob o regime dos recursos repetitivos que determina que a existência de favor fiscal quanto ao recolhimento do IRPJ não reflete, automaticamente e de forma indistinta, na apuração da base de cálculo da CSLL, que requer previsão legal expressa (REsp 1.127.610/MG, Min. Sérgio Kukina, 1ª Turma, j. 08/10/2013).
Apesar de tudo isso, e ainda que represente entendimento minoritário, algumas decisões foram proferidas nos Tribunais Federais de forma a ampliar o entendimento acerca da extensão do PAT, como, por exemplo, a proferida pelo Tribunal Regional Federal da 3ª Região.
A 4ª Turma do TRF3 publicou recente decisão reconhecendo que o benefício fiscal do PAT reflete também na apuração da CSLL - (TRF-3 - ApelRemNec: 50090192720224036119, Relator: Juiz Federal PAULO ALBERTO SARNO, Data de Julgamento: 21/02/2026, 4ª Turma, Data de Publicação: 23/02/2026).
Tem-se, ainda, os paradigmas da origem do recurso aqui discutido (REsp 2272638/RJ – 5098933-11.2024.4.02.5101), no âmbito do TRF2; e a citada como principal precedente (AgInt no REsp n° 2092171/PE – 0805239-67.2021.4.05.8300, do TRF5.
CONCLUSÕES.
Da análise do evidenciado, uma vez que o STJ tem formado entendimento favorável ao contribuinte (ainda que minoritário) a esse respeito, faz-se necessário o acompanhamento do tema e seus desdobramentos, bem como recomenda-se ao contribuinte ajuizar ação própria para questionar seu direito à extensão dos benefícios do PAT também à CSLL.