Simples Nacional: governo prorroga prazo de opção para 15 de outubro; escolha sobre IBS e CBS vai até 30 de outubro
Em continuidade às atualizações relacionadas à implementação da Reforma Tributária sobre o Consumo, informamos que foi publicada, em 28 de setembro de 2026, a Resolução CGSN nº 194, de 25 de setembro de 2026, que altera a Resolução CGSN nº 186, de 9 de abril de 2026, especialmente no que se refere aos prazos para opção pelo regime regular do IBS e da CBS pelos contribuintes optantes pelo Simples Nacional para o primeiro semestre de 2027.
Conforme abordado anteriormente, os contribuintes optantes pelo Simples Nacional poderão, para o primeiro semestre de 2027, optar por apurar e recolher o IBS e a CBS pelo regime regular aplicável a esses tributos, permanecendo submetidos ao Simples Nacional em relação aos demais tributos.
Anteriormente, a opção pelo regime regular do IBS e da CBS deveria ser formalizada entre 1º e 30 de setembro de 2026, nos termos da Resolução CGSN nº 186/2026.
Contudo, a Resolução CGSN nº 194/2026 prorrogou o prazo para formalização dessa opção para 30 de outubro de 2026, conforme disposto em seu art. 1º que alterou o art. 2º da Resolução CGSN nº 186, de 9 de abril de 2026:
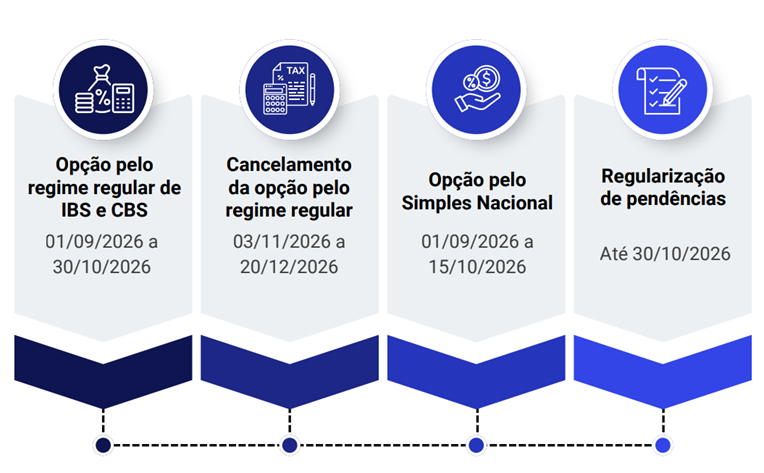
Art. 2º Para o período de janeiro a junho de 2027, a opção por apurar e recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição Social sobre Bens e Serviços (CBS) de acordo com o regime regular aplicável a esses tributos deverá ser exercida no Portal do Simples Nacional no período do dia 01 de setembro de 2026 ao dia 30 de outubro de 2026 e produzirá efeitos a partir de 1º de janeiro de 2027, hipótese em que as parcelas a eles relativas não serão devidas pelo regime do Simples Nacional.
Dessa forma, os contribuintes optantes pelo Simples Nacional terão até 30 de outubro de 2026 para decidir se desejam apurar e recolher o IBS e a CBS pelo regime regular durante o período de janeiro a junho de 2027.
A opção produzirá efeitos a partir de 1º de janeiro de 2027, hipótese em que as parcelas correspondentes ao IBS e à CBS não serão devidas pelo regime do Simples Nacional.
Ressalta-se, portanto, que a opção pelo regime regular do IBS e da CBS não implica a exclusão do contribuinte do Simples Nacional. A alteração alcança especificamente o tratamento tributário do IBS e da CBS, que passarão a ser apurados e recolhidos segundo as regras do regime regular, enquanto os demais tributos permanecerão submetidos à sistemática do Simples Nacional.
A Resolução CGSN nº 194/2026 também estabeleceu período específico para o cancelamento da opção pelo regime regular do IBS e da CBS.
Nesse sentido, o parágrafo único do art. 2º inserido pelo art. 1º dispõe:
Parágrafo único. A opção de que trata o caput poderá ser cancelada pelo solicitante em caráter irretratável no período do dia 03 de novembro de 2026 ao dia 20 de dezembro de 2026.
Assim, caso o contribuinte tenha exercido a opção pelo regime regular do IBS e da CBS, poderá solicitar seu cancelamento entre 3 de novembro e 20 de dezembro de 2026, sendo o cancelamento realizado em caráter irretratável.
Além da alteração relativa ao regime regular do IBS e da CBS, a Resolução CGSN nº 194/2026 também prorrogou o prazo para formalização da opção pelo Simples Nacional para o ano-calendário de 2027.
Nos termos da Resolução CGSN nº 186/2026, a opção poderia ser formalizada entre 1º e 30 de setembro de 2026. Com a alteração promovida pelo art. 1º da Resolução CGSN nº 194/2026, o prazo foi estendido para 15 de outubro de 2026.
A esse respeito, o art. 1º estabelece:
Art. 1º Para o ano-calendário 2027, a opção pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – Simples Nacional, a ser formalizada por meio do Portal do Simples Nacional na internet, deverá ser exercida no período do dia 01 de setembro de 2026 ao dia 15 de outubro de 2026 e produzirá efeitos a partir de 1º de janeiro de 2027.
Dessa forma, as empresas que pretendam ingressar no Simples Nacional em 2027, bem como aquelas que devam formalizar sua opção para o referido ano-calendário, deverão observar o prazo de 15 de outubro de 2026.
Adicionalmente, caso a opção seja indeferida em razão da existência de pendências impeditivas, a Resolução estabelece prazo específico para sua regularização.
O inciso II do § 1º do art. 1º dispõe:
§ 1º A opção de que trata o caput:
(...)
II – caso seja indeferida, as pendências impeditivas ao ingresso no Simples Nacional poderão ser regularizadas até o dia 30 de outubro de 2026.
Logo, as empresas terão até 15 de outubro de 2026 para formalizar a opção pelo Simples Nacional e, caso sejam identificadas pendências impeditivas ao ingresso no regime, até 30 de outubro de 2026 para providenciar sua regularização.
Nesse sentido, recomenda-se que as empresas que já tenham realizado a opção acompanhem sua situação no Portal do Simples Nacional e, caso sejam identificadas pendências impeditivas, providenciem sua regularização até a data estabelecida pela norma.
À luz do exposto, os principais prazos estabelecidos pela Resolução CGSN nº 194/2026 podem ser visualizados de forma esquematizada a seguir:
E, por fim, recomenda-se que os contribuintes optantes pelo Simples Nacional avaliem, com a máxima antecedência, até 30/10/2026 (prazo final para opção), a conveniência de exercer a opção pelo regime regular do IBS e da CBS, considerando os impactos decorrentes da sistemática de apuração desses tributos, especialmente em relação às características de suas operações e aos efeitos relacionados à apropriação e à transferência de créditos.
Adicionalmente, as empresas que pretendam ingressar ou formalizar sua opção pelo Simples Nacional para o ano-calendário de 2027 deverão observar o prazo de 15 de outubro de 2026, bem como acompanhar eventual existência de pendências impeditivas, cuja regularização poderá ser realizada até 30 de outubro de 2026.